Domain miiv.de kaufen?
Wir ziehen mit dem Projekt
miiv.de um.
Sind Sie am Kauf der Domain
miiv.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain miiv.de kaufen?
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **
Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
Regenaplex Nummer 42 TropfenWirkstoffe / Inhaltsstoffe / Zutaten0.1 ml Aconitum napellus (hom./anthr.)0.1 ml Allium sativum (hom./anthr.)0.1 ml Arsenum metallicum (hom./anthr.)0.1 ml Atropa belladonna (hom./anthr.)0.1 ml Camphora (hom./anthr.)0.1 ml Drosera (hom./anthr.)0.1 ml Equisetum arvense (hom./anthr.)0.1 ml Ferrum phosphoricum (hom./anthr.)0.1 ml Tartarus stibiatus (hom./anthr.)0.1 ml Verbascum thapsiforme (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Regenaplex Nummer 42 Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.14,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
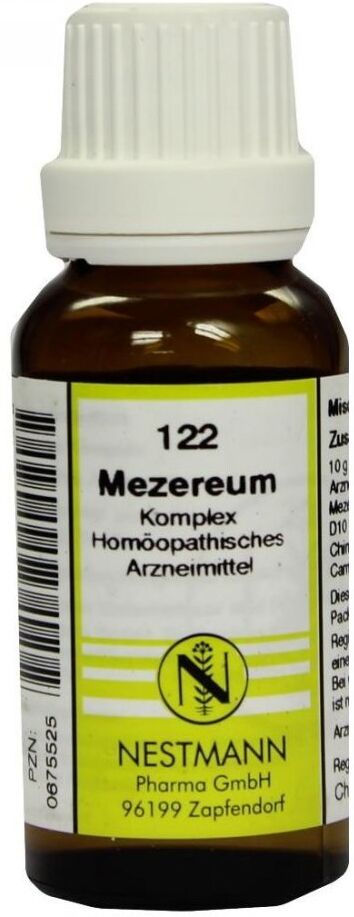
Mezereum Komplex Nummer 122Wirkstoffe / Inhaltsstoffe / Zutaten0.091 ml Atropa belladonna (hom./anthr.)0.091 ml Camphora (hom./anthr.)0.091 ml Chamomilla recutita (hom./anthr.)0.091 ml Chininum sulfuricum (hom./anthr.)0.091 ml Citrullus colocynthis (hom./anthr.)0.091 ml Cuprum metallicum (hom./anthr.)0.091 ml Daphne mezereum (hom./anthr.)0.091 ml Gelsemium sempervirens (hom./anthr.)0.091 ml Hyoscyamus niger (hom./anthr.)0.091 ml Hypericum perforatum (hom./anthr.)0.091 ml Spigelia anthelmia (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Mezereum Komplex Nummer 122 sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.11,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **


Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Nummer:
-
Roth Shopping Queen - Dein Kosmetik-AdventskalenderEgal, ob Sie sich selbst oder jemand anderem eine Freude machen möchten, der offizielle Adventskalender von Shopping Queen hält tolle Überraschungen für einen stylischen Advent bereit. Genießen Sie die Vorweihnachtszeit und entdecken Sie 24 ausgewählte Kosmetik-Produkte. Beauty-Essentials in trendigen Farben bieten viele Kombinationsmöglichkeiten für abwechslungsreiche Looks. Nude Töne unterstreichen ein dezentes Make-Up, trendige Farben begeistern mit Wow-Effekt. Vorfreude und Spannung für die Adventszeit mit tollen Lifestyle-Produkten von Lidschatten über Nagellack bis hin zu Lipgloss, sowie kleine Beauty-Helfer und Accessoires. Verleihen Sie Ihrer natürlichen Ausstrahlung mehr Ausdruck und entdecken Sie die Produkte und Farbnuancen für strahlende Effekte und ein elegantes Finish. In der schicken Design-Box ist der Kalender ein echtes Highlight und besonderes Geschenk für Fans der beliebten VOX Styling-Serie mit Guido Maria Kretschmer. Maße: 46 x 38 x 4 cm hergestellt ohne Einsatz von Tierversuchen, nach geltender EU-Verordnung. Im Lieferumfang enthalten: 2 x Lipgloss, 3 x Lippenstifte, 1 x Lipliner, 1 x Augenbrauenstift, 1 x Eyeliner, 1 x Mascara, 2 x Duo-Eyeshadow, 1 x Duo-Augenbrauenpuder, 1 x Bronzing Powder, 1 x Rouge, 3 x Nagellack, 1 x Nagelfeile, 1 x Armband, 1 x Earcuff, 1 x 5 Haarnadeln, 1 x Shopping Queen Stofftasche, 1 x Wimpern-Set inkl. Kleber65,00 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online 5tlg. Garten-Sitzgruppe TabeaHochwertige 5tlg. Gartenmöbel-Sitzgruppe, bestehend aus 4 Armlehnstühlen und 1 Gartentisch. Gestell der Stühle und vom Esstisch aus Metall, schwarz pulverbeschichtet. Sitzflächen und Rückenflächen, sowie die Tischplatte sind aus Kunststoffleisten in Holzop584,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Regenaplex Nummer 42 TropfenWirkstoffe / Inhaltsstoffe / Zutaten0.1 ml Aconitum napellus (hom./anthr.)0.1 ml Allium sativum (hom./anthr.)0.1 ml Arsenum metallicum (hom./anthr.)0.1 ml Atropa belladonna (hom./anthr.)0.1 ml Camphora (hom./anthr.)0.1 ml Drosera (hom./anthr.)0.1 ml Equisetum arvense (hom./anthr.)0.1 ml Ferrum phosphoricum (hom./anthr.)0.1 ml Tartarus stibiatus (hom./anthr.)0.1 ml Verbascum thapsiforme (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Regenaplex Nummer 42 Tropfen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.14,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist die VAT Nummer die Umsatzsteuer?
Nein, die VAT-Nummer ist nicht direkt die Umsatzsteuer. Die VAT-Nummer (Value Added Tax Number) ist eine Identifikationsnummer, die Unternehmen in der EU erhalten, um ihre Umsatzsteuerpflicht zu erfüllen. Die Umsatzsteuer ist hingegen eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Die VAT-Nummer dient dazu, den grenzüberschreitenden Handel innerhalb der EU zu erleichtern, indem sie es ermöglicht, die Umsatzsteuer korrekt abzurechnen. Unternehmen müssen die VAT-Nummer auf Rechnungen und anderen Geschäftsunterlagen angeben, um ihre steuerliche Identität nachzuweisen. **
-
Wie lauten die EORI-Nummer, die Umsatzsteuer-ID und die Warentarifnummer für DHL Express?
Die EORI-Nummer von DHL Express kann je nach Land variieren. Die Umsatzsteuer-ID von DHL Express ist DE815583846. Die Warentarifnummer für DHL Express hängt von den spezifischen Waren ab, die transportiert werden. Es gibt keine allgemeine Warentarifnummer für das gesamte Unternehmen. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer-Nummer
-
Mezereum Komplex Nummer 122Wirkstoffe / Inhaltsstoffe / Zutaten0.091 ml Atropa belladonna (hom./anthr.)0.091 ml Camphora (hom./anthr.)0.091 ml Chamomilla recutita (hom./anthr.)0.091 ml Chininum sulfuricum (hom./anthr.)0.091 ml Citrullus colocynthis (hom./anthr.)0.091 ml Cuprum metallicum (hom./anthr.)0.091 ml Daphne mezereum (hom./anthr.)0.091 ml Gelsemium sempervirens (hom./anthr.)0.091 ml Hyoscyamus niger (hom./anthr.)0.091 ml Hypericum perforatum (hom./anthr.)0.091 ml Spigelia anthelmia (hom./anthr.)Ethanol Hilfstoff (+) Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Mezereum Komplex Nummer 122 sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.11,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online 5tlg. Garten-Sitzgruppe TabeaHochwertige 5tlg. Gartenmöbel-Sitzgruppe, bestehend aus 4 Armlehnstühlen und 1 Gartentisch. Gestell der Stühle und vom Esstisch aus Metall, schwarz pulverbeschichtet. Sitzflächen und Rückenflächen, sowie die Tischplatte sind aus Kunststoffleisten in Holzop584,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.